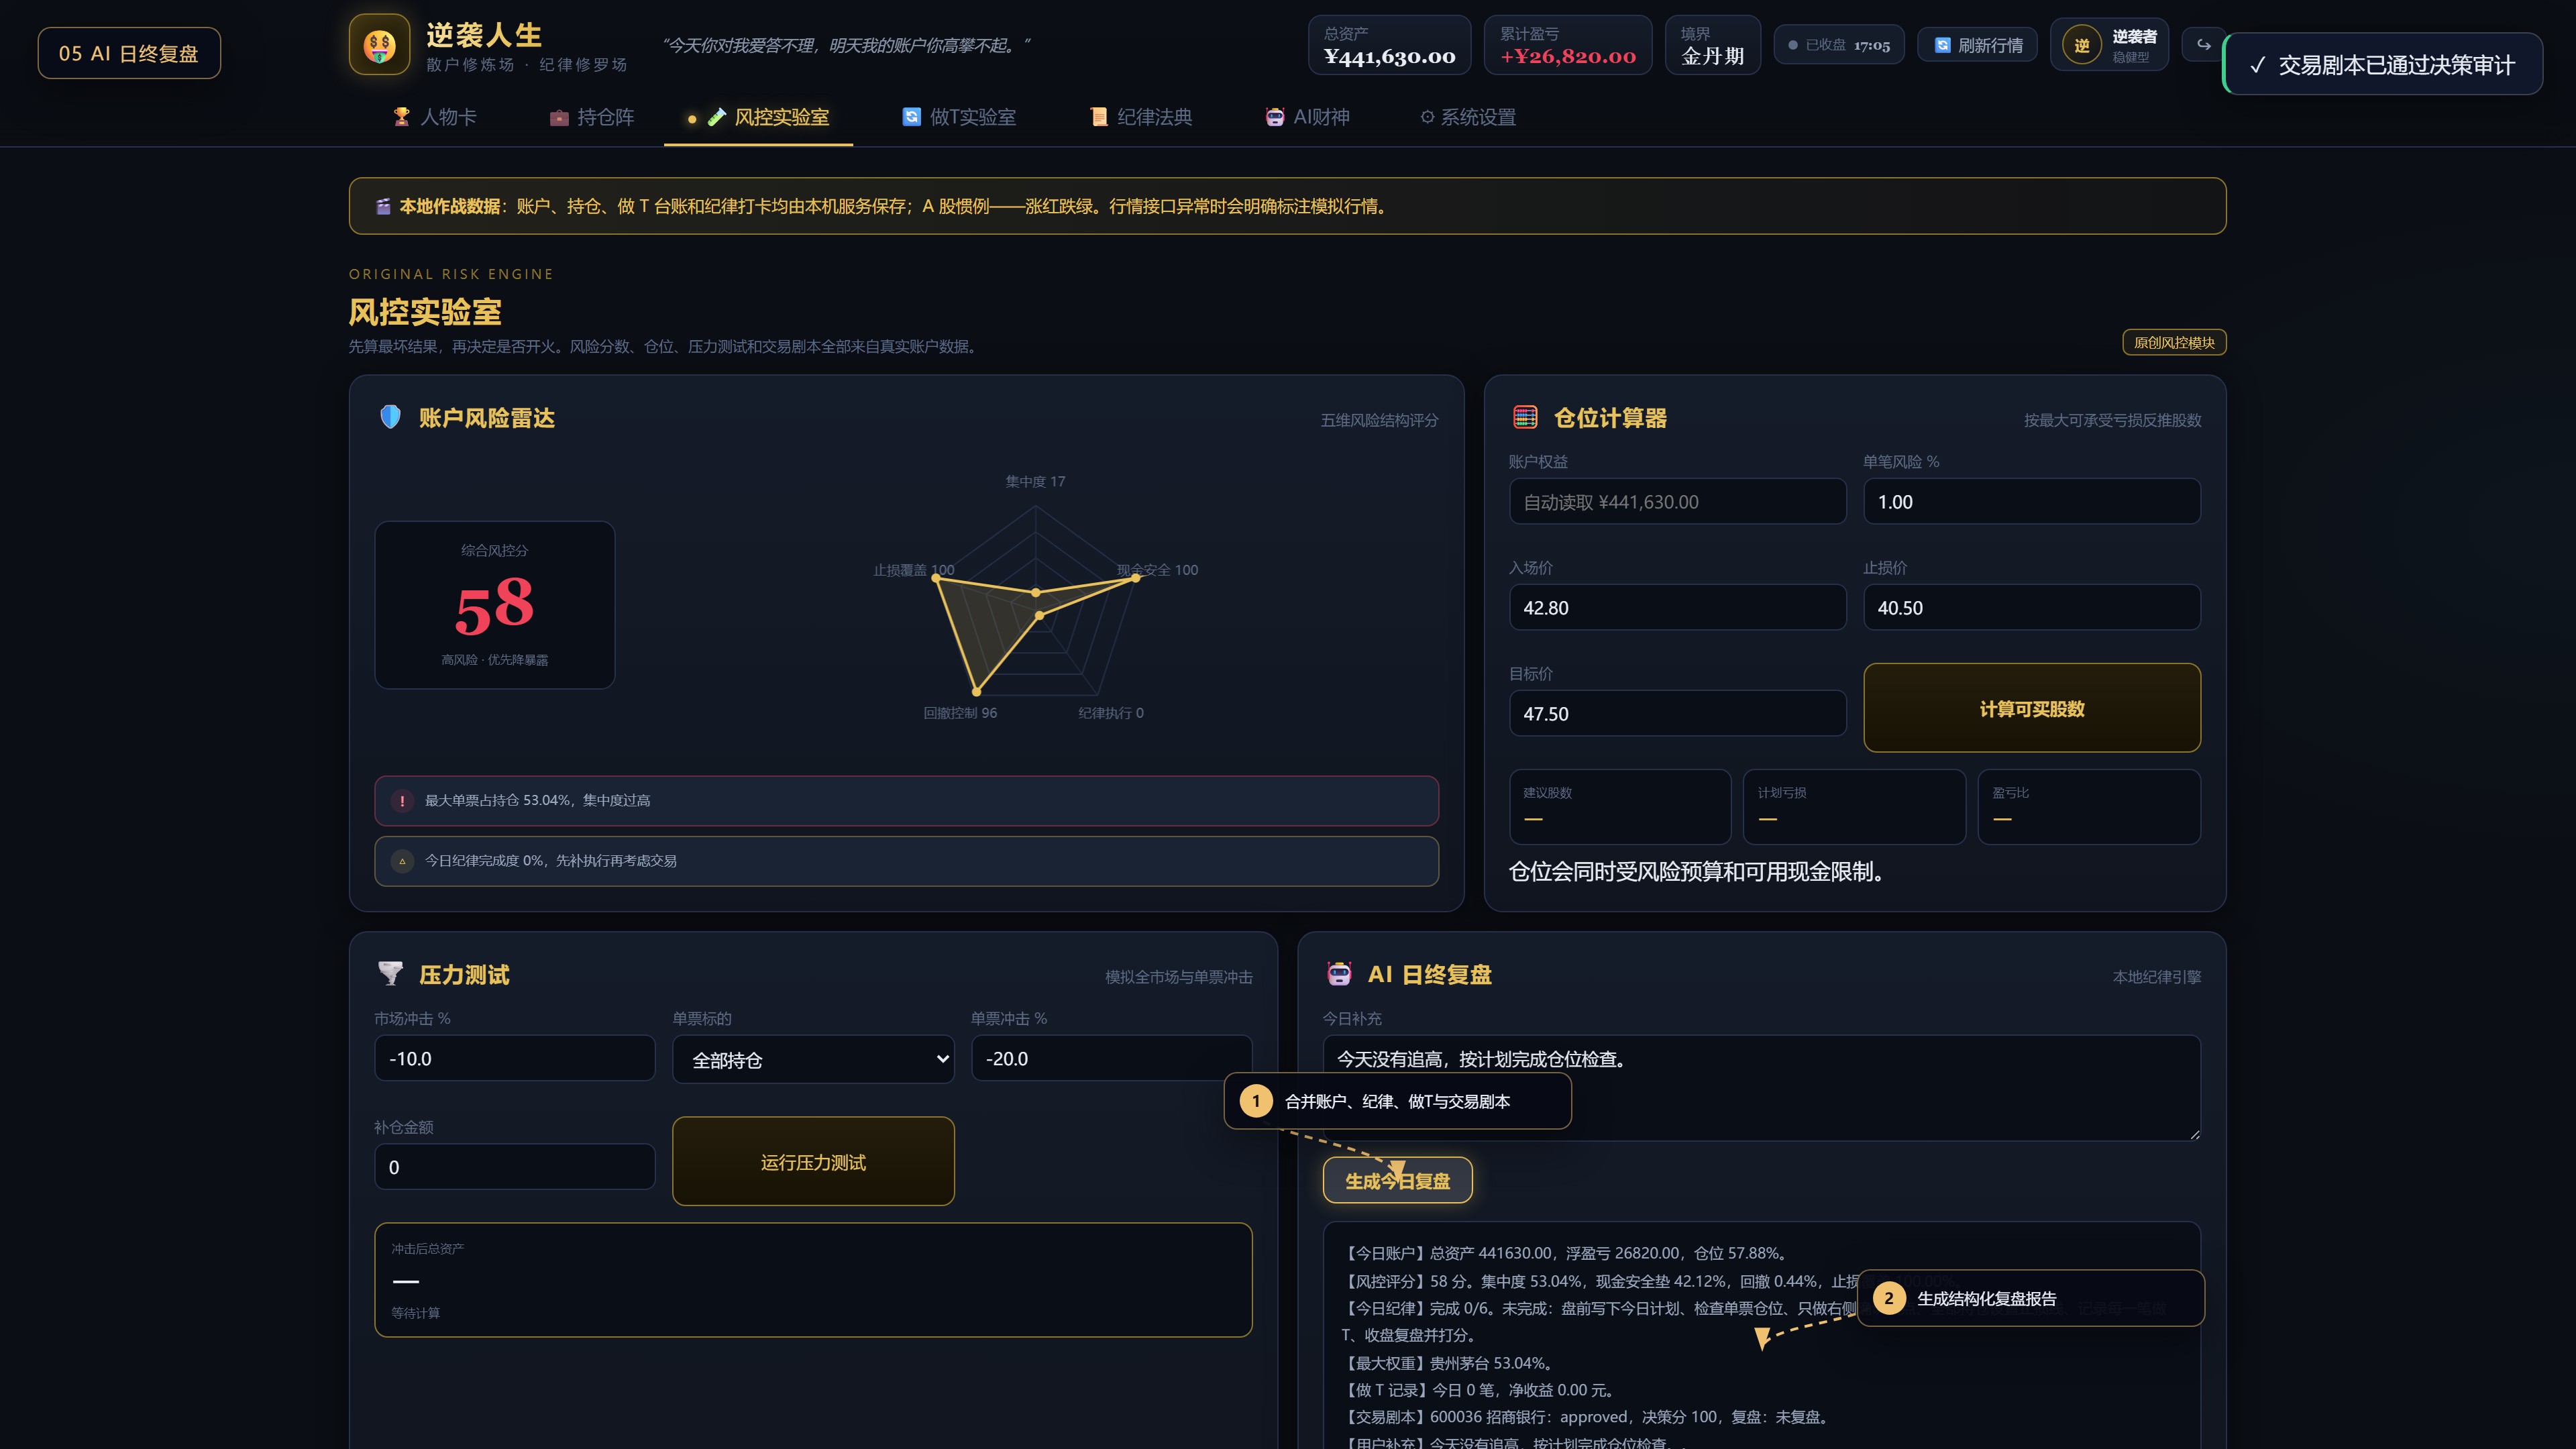
五维账户风险雷达
从集中度、现金安全垫、纪律执行、回撤控制和止损覆盖率五个维度打分。它不等同于收益预测,而是先回答:现在的账户结构扛不扛得住波动?
我们照着用户喜欢的投资终端重做了视觉,但很快意识到:如果只是把页面做得像,系统仍然只是一个“好看的记录本”。这一次,我们把重点放在更硬的地方——先算最坏结果,再决定是否开火。
看过参考产品的人都会先被视觉打动:顶部品牌栏、金色数据卡、人物修炼卡、净资产曲线、成就和任务,像一个真正的投资作战终端。第一版复制了这些结构后,页面确实“像了”。
但继续往下想,一个更尖锐的问题出现了:用户看到这些数据之后,行为会变吗? 如果系统只能展示盈亏、记录持仓、提醒打卡,它依然无法回答最重要的三个问题:这笔交易最坏会亏多少?仓位是不是超过承受能力?今天到底有没有资格开新仓?
所以我们给产品重新定了一个方向:从“投资数据面板”升级成“交易决策操作系统”。视觉继续保持用户喜欢的深色金融终端气质,但功能不再围着“展示”转,而是围着“阻止错误动作”转。
从集中度、现金安全垫、纪律执行、回撤控制和止损覆盖率五个维度打分。它不等同于收益预测,而是先回答:现在的账户结构扛不扛得住波动?
先输入单笔风险百分比、入场价和止损价,再由系统反推最多能买多少股,同时受到风险预算与可用现金双重限制。不是先想赚多少,而是先问最多亏多少。
模拟全市场下跌、单票暴跌与补仓后的资产变化。压力测试的核心不是精确预测,而是让用户在开仓之前亲眼看到:如果明天不好,我还能不能睡得着?
下单前必须写清交易逻辑、失效条件、入场、止损、目标和风险预算。决策分低于 70 分,或缺少止损、目标、风险预算、情绪确认时,系统直接拒绝放行。
把持仓、做 T、纪律打卡、风险评分和交易剧本合并成一份结构化复盘。AI 的角色不是荐股,而是把当天的执行事实整理成明天能改的动作。
SQLite 本机持久化、按用户隔离数据、行情走服务端代理、金额统一两位小数。系统不是黑盒:风控公式、拦截原因、决策分和复盘记录都能被检查。
我们没有把“风险”做成一个无法解释的神秘分数。每个维度都用账户里的真实数据计算:最大持仓市值除以总股票市值得到集中度;现金除以总资产得到现金安全垫;今日六项纪律完成度得到执行分;当前净资产相对历史峰值得到回撤;设置有效止损价的持仓占比得到止损覆盖率。
风险分数低并不代表一定亏钱,分数高也不代表一定赚钱。它的价值在于:当用户想加仓、追涨、重仓单票时,系统能提前指出结构问题,避免“账户看起来有钱,实际一碰就碎”。
很多交易系统只记录成交结果,却不记录成交之前的思考。我们的交易剧本要求用户在开火前回答六件事:为什么做、什么情况证明判断错误、止损在哪里、目标在哪里、计划买多少、最多接受亏多少钱。
评分采用可解释的规则,而不是让 AI 随手打分:逻辑完整、止损明确、目标明确、风险预算、计划股数和四项执行确认共同构成 100 分。缺少关键风险条件时,系统会返回具体的拦截原因,例如“没有定义有效止损”“计划亏损超过风险预算”“情绪状态尚未确认”。
这才是系统和普通记事本最大的区别:它不只是帮你记住错误,还会在错误发生前设置一道闸门。
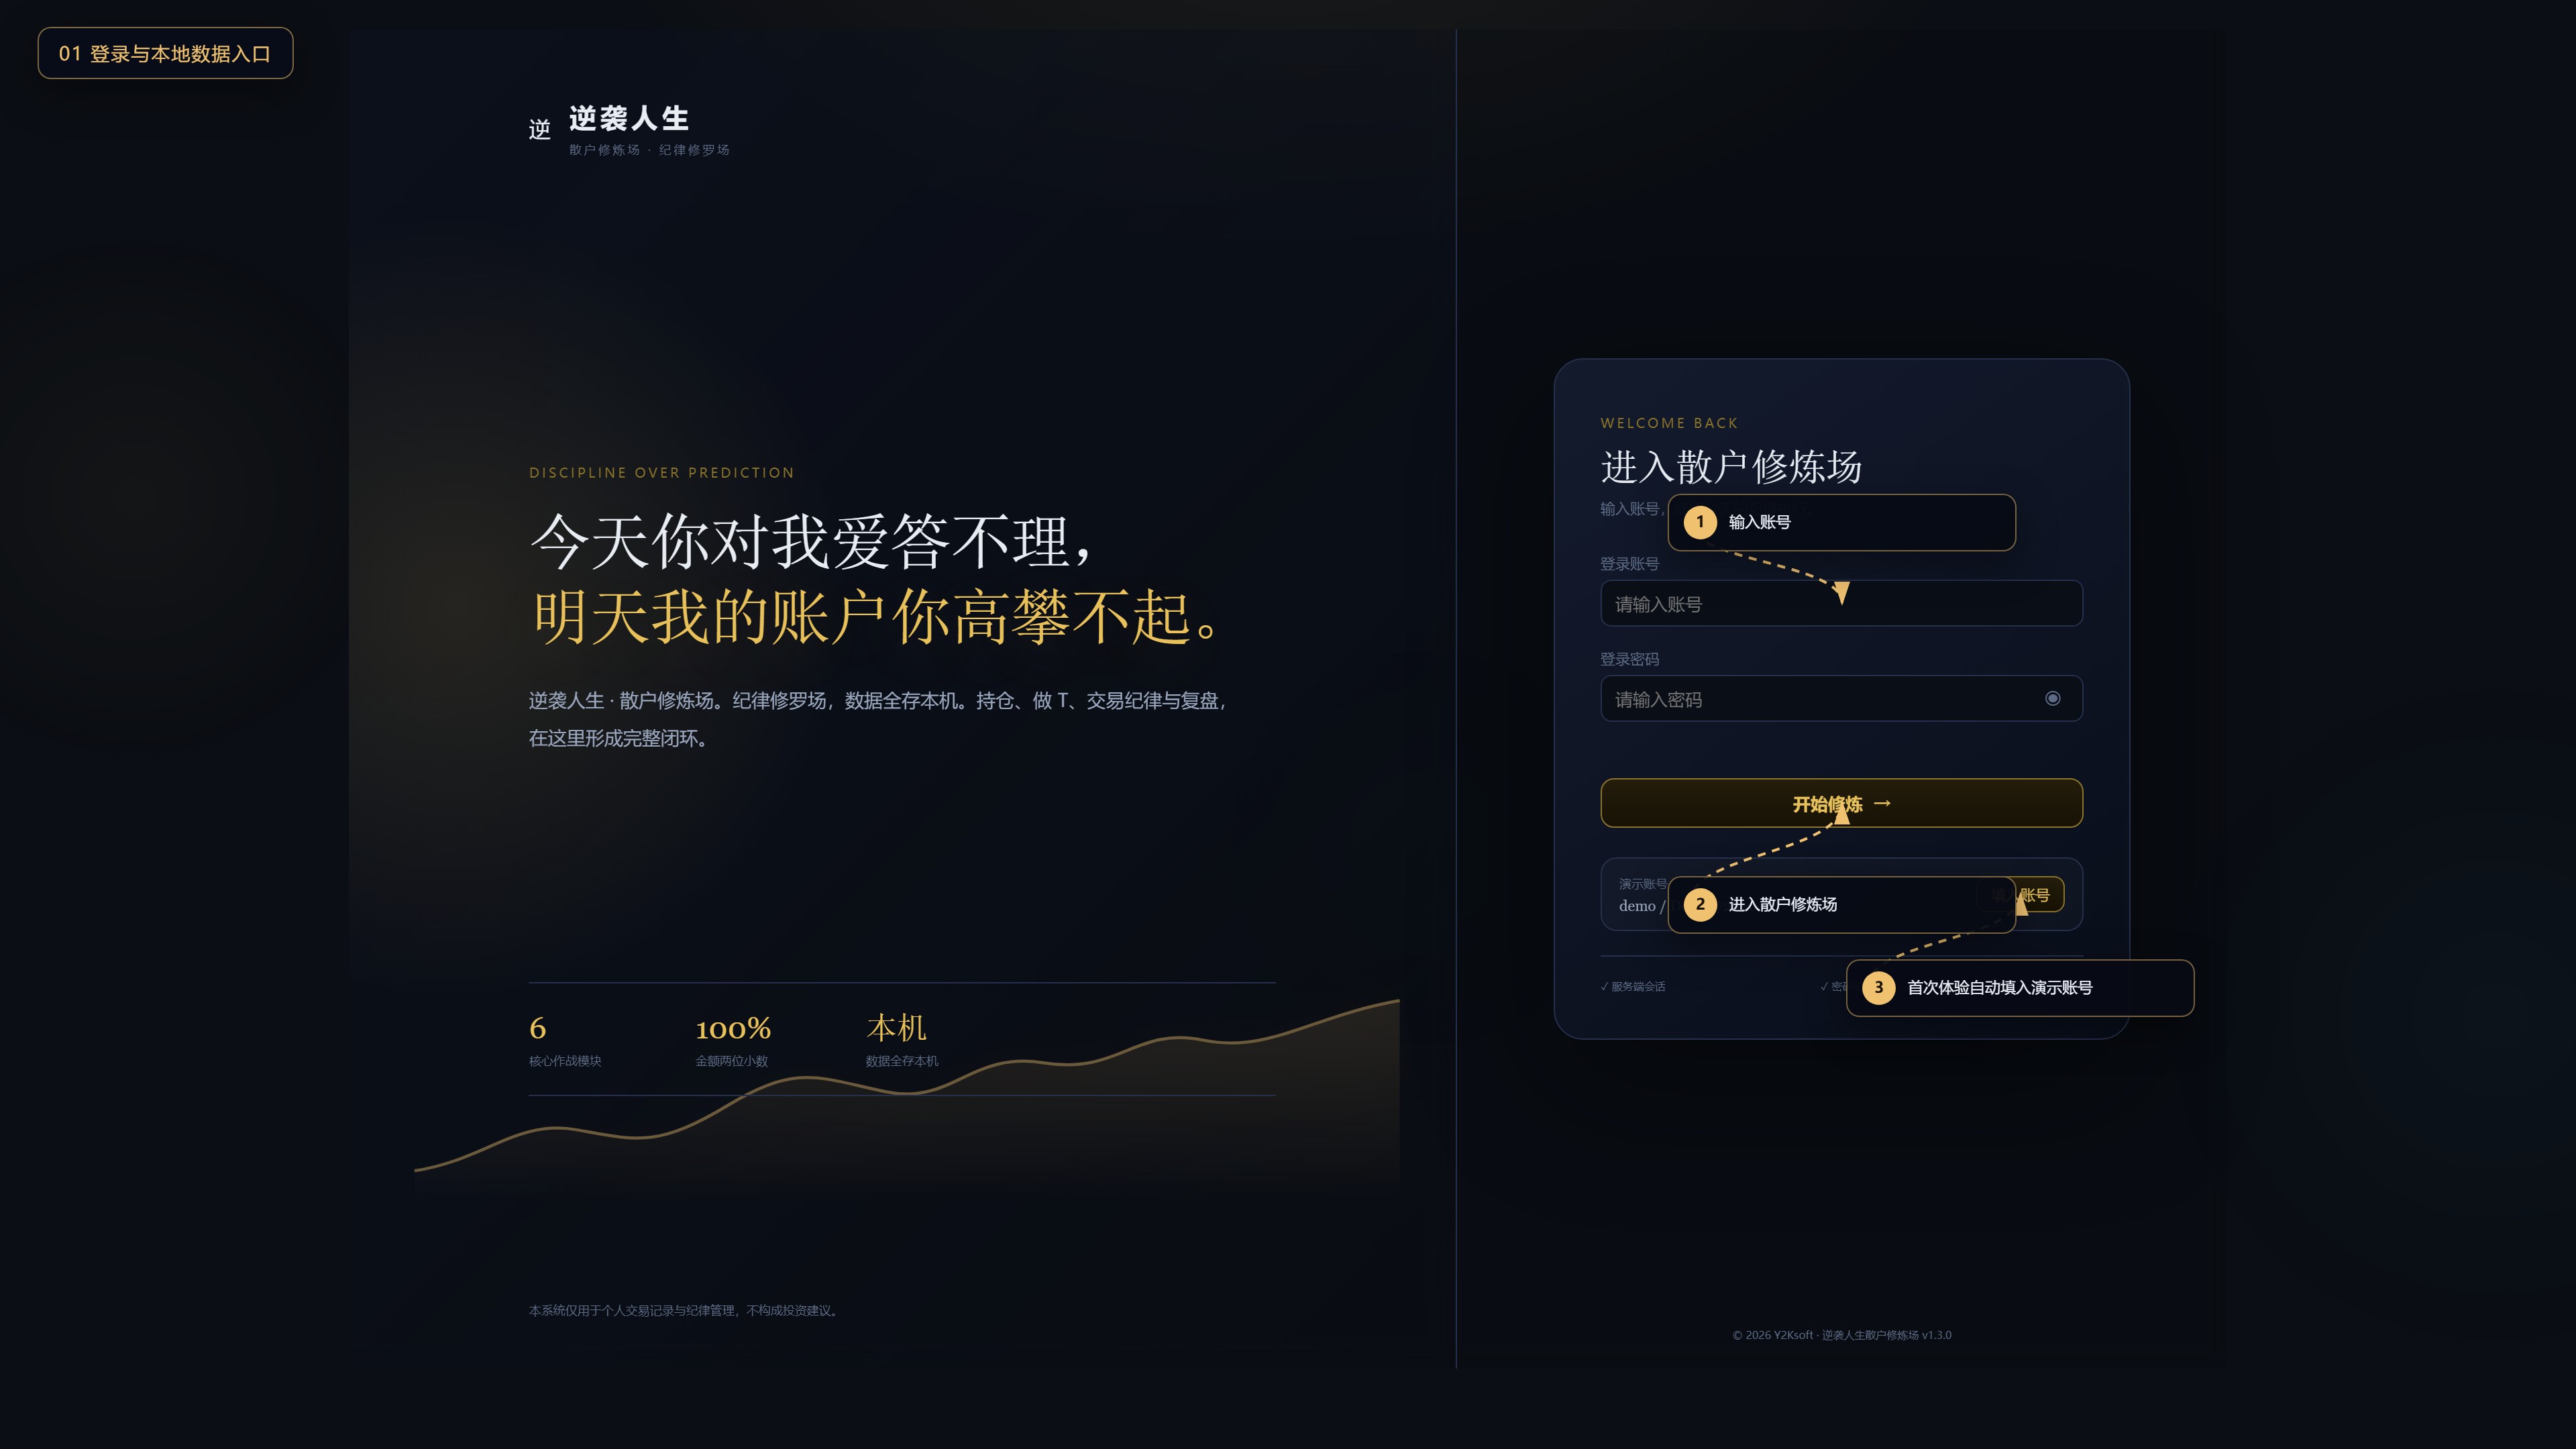
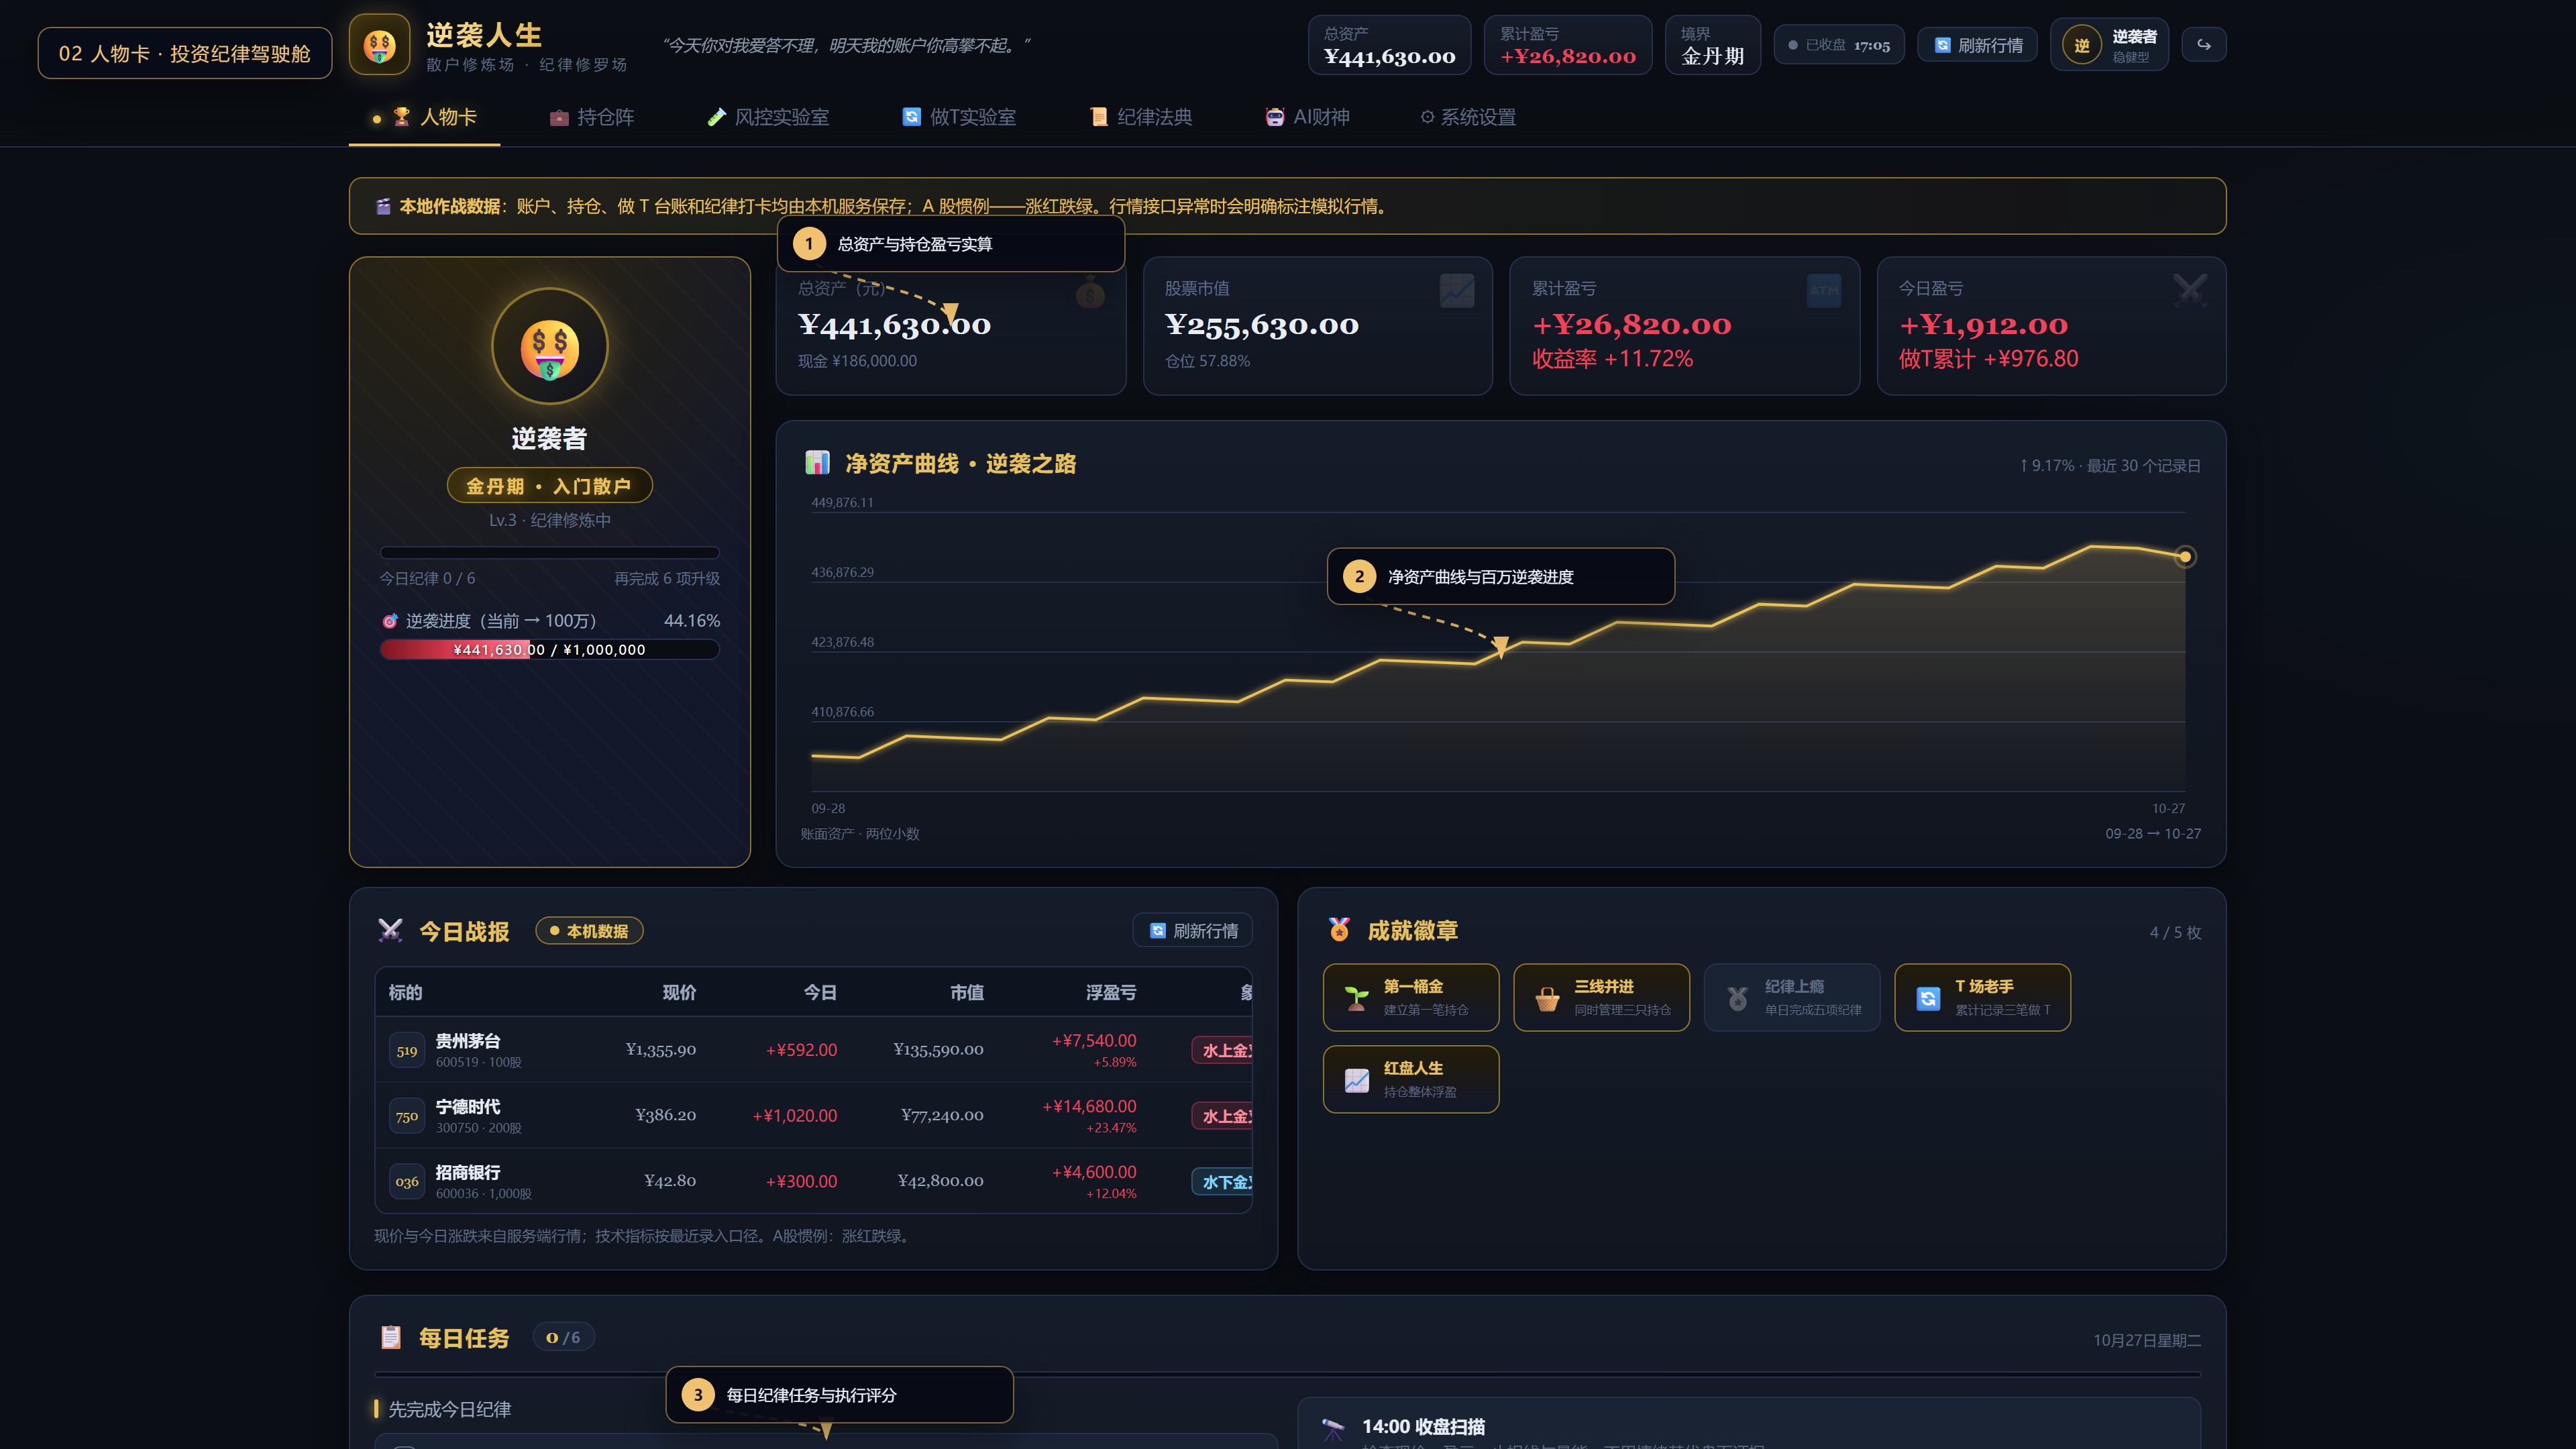
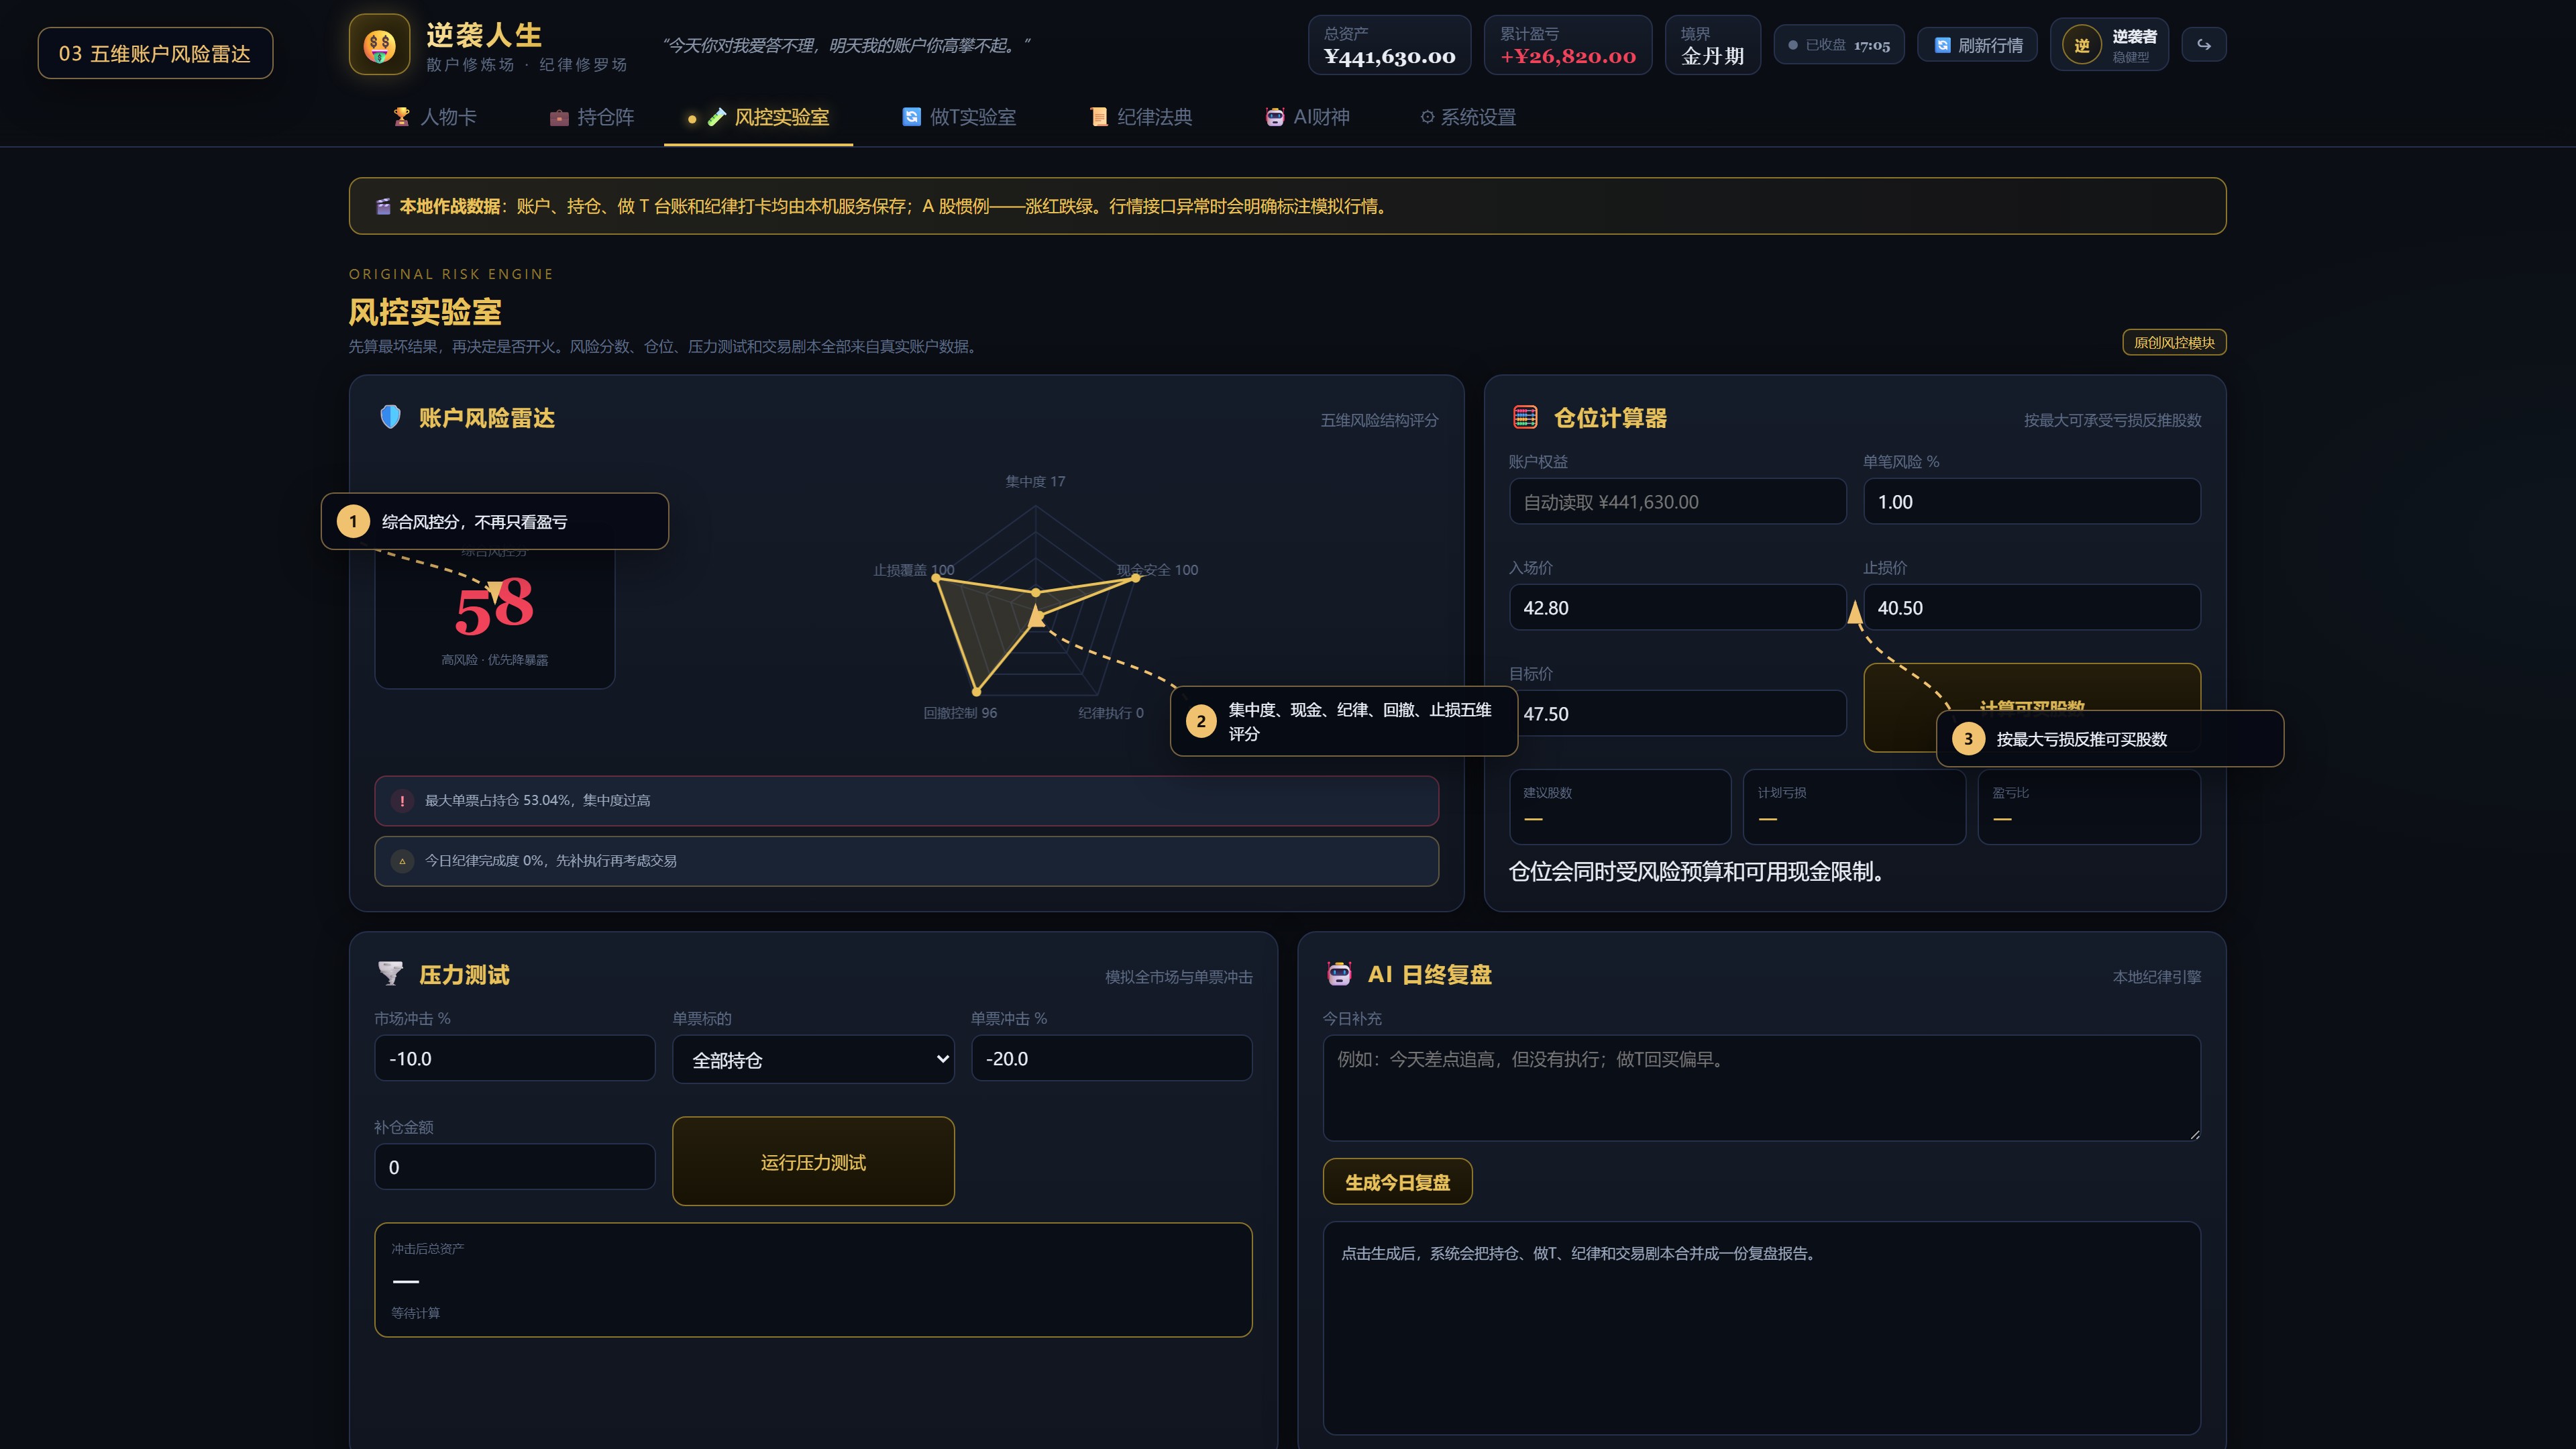
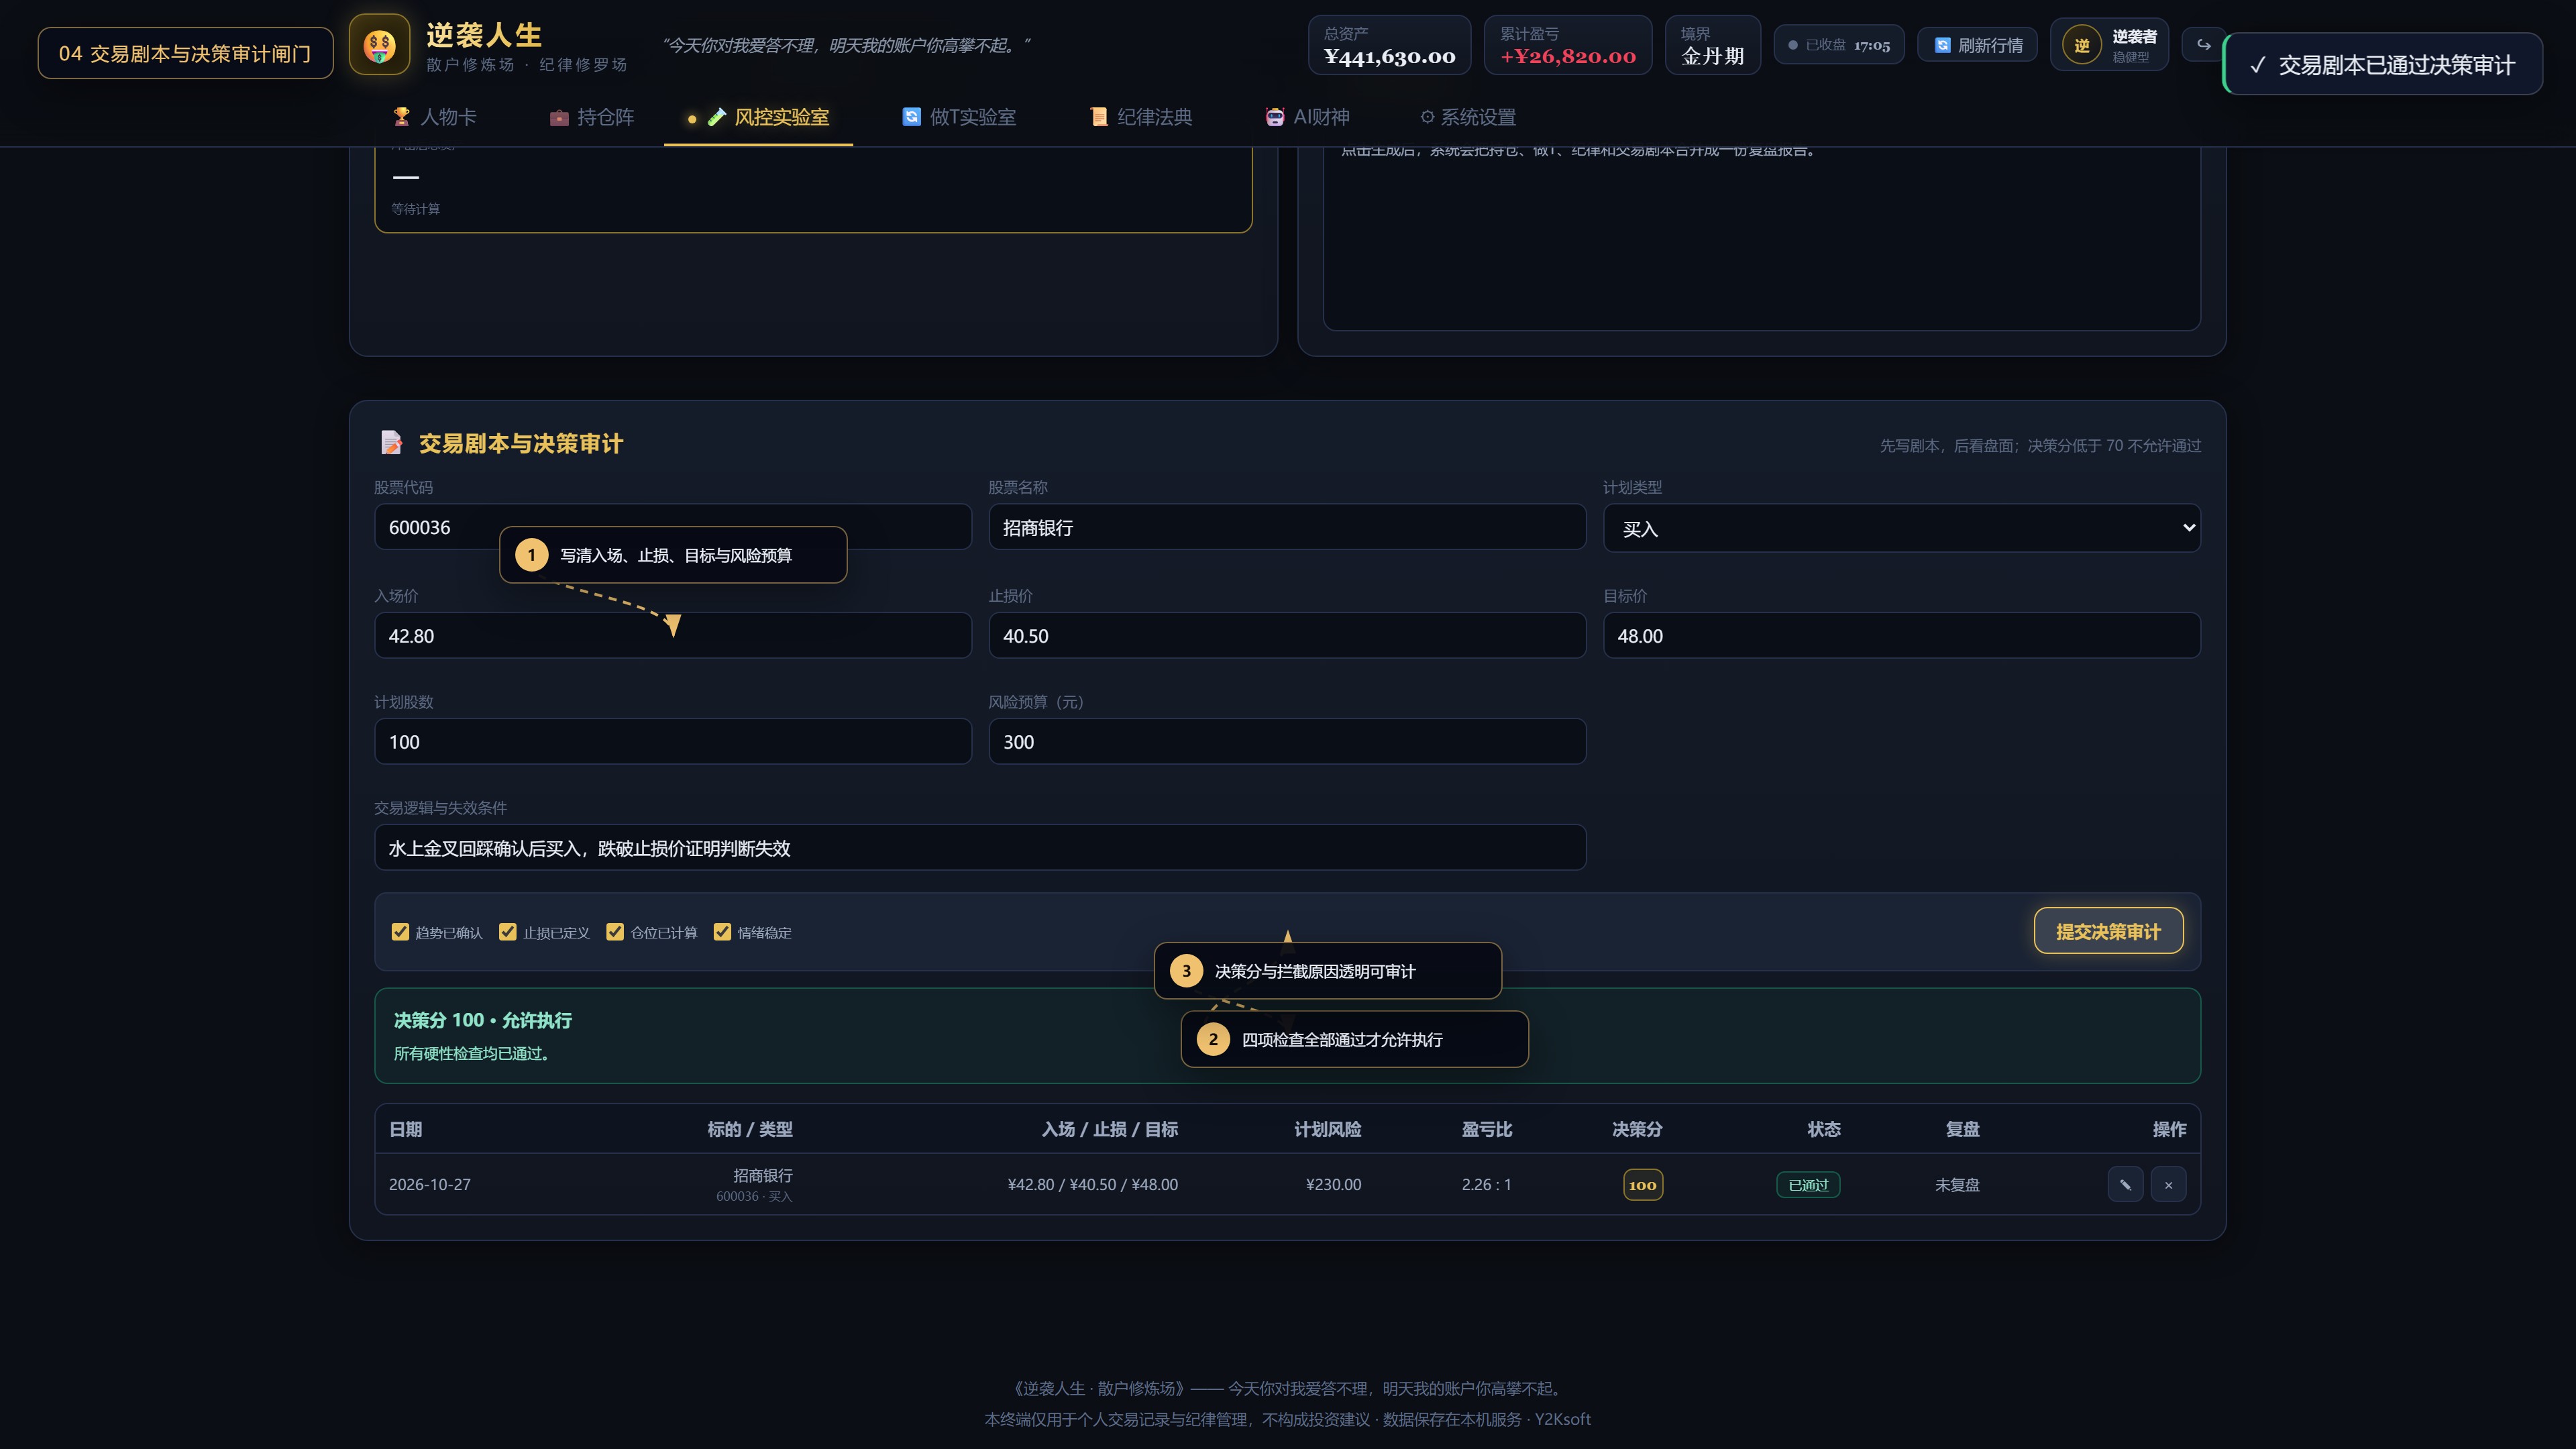
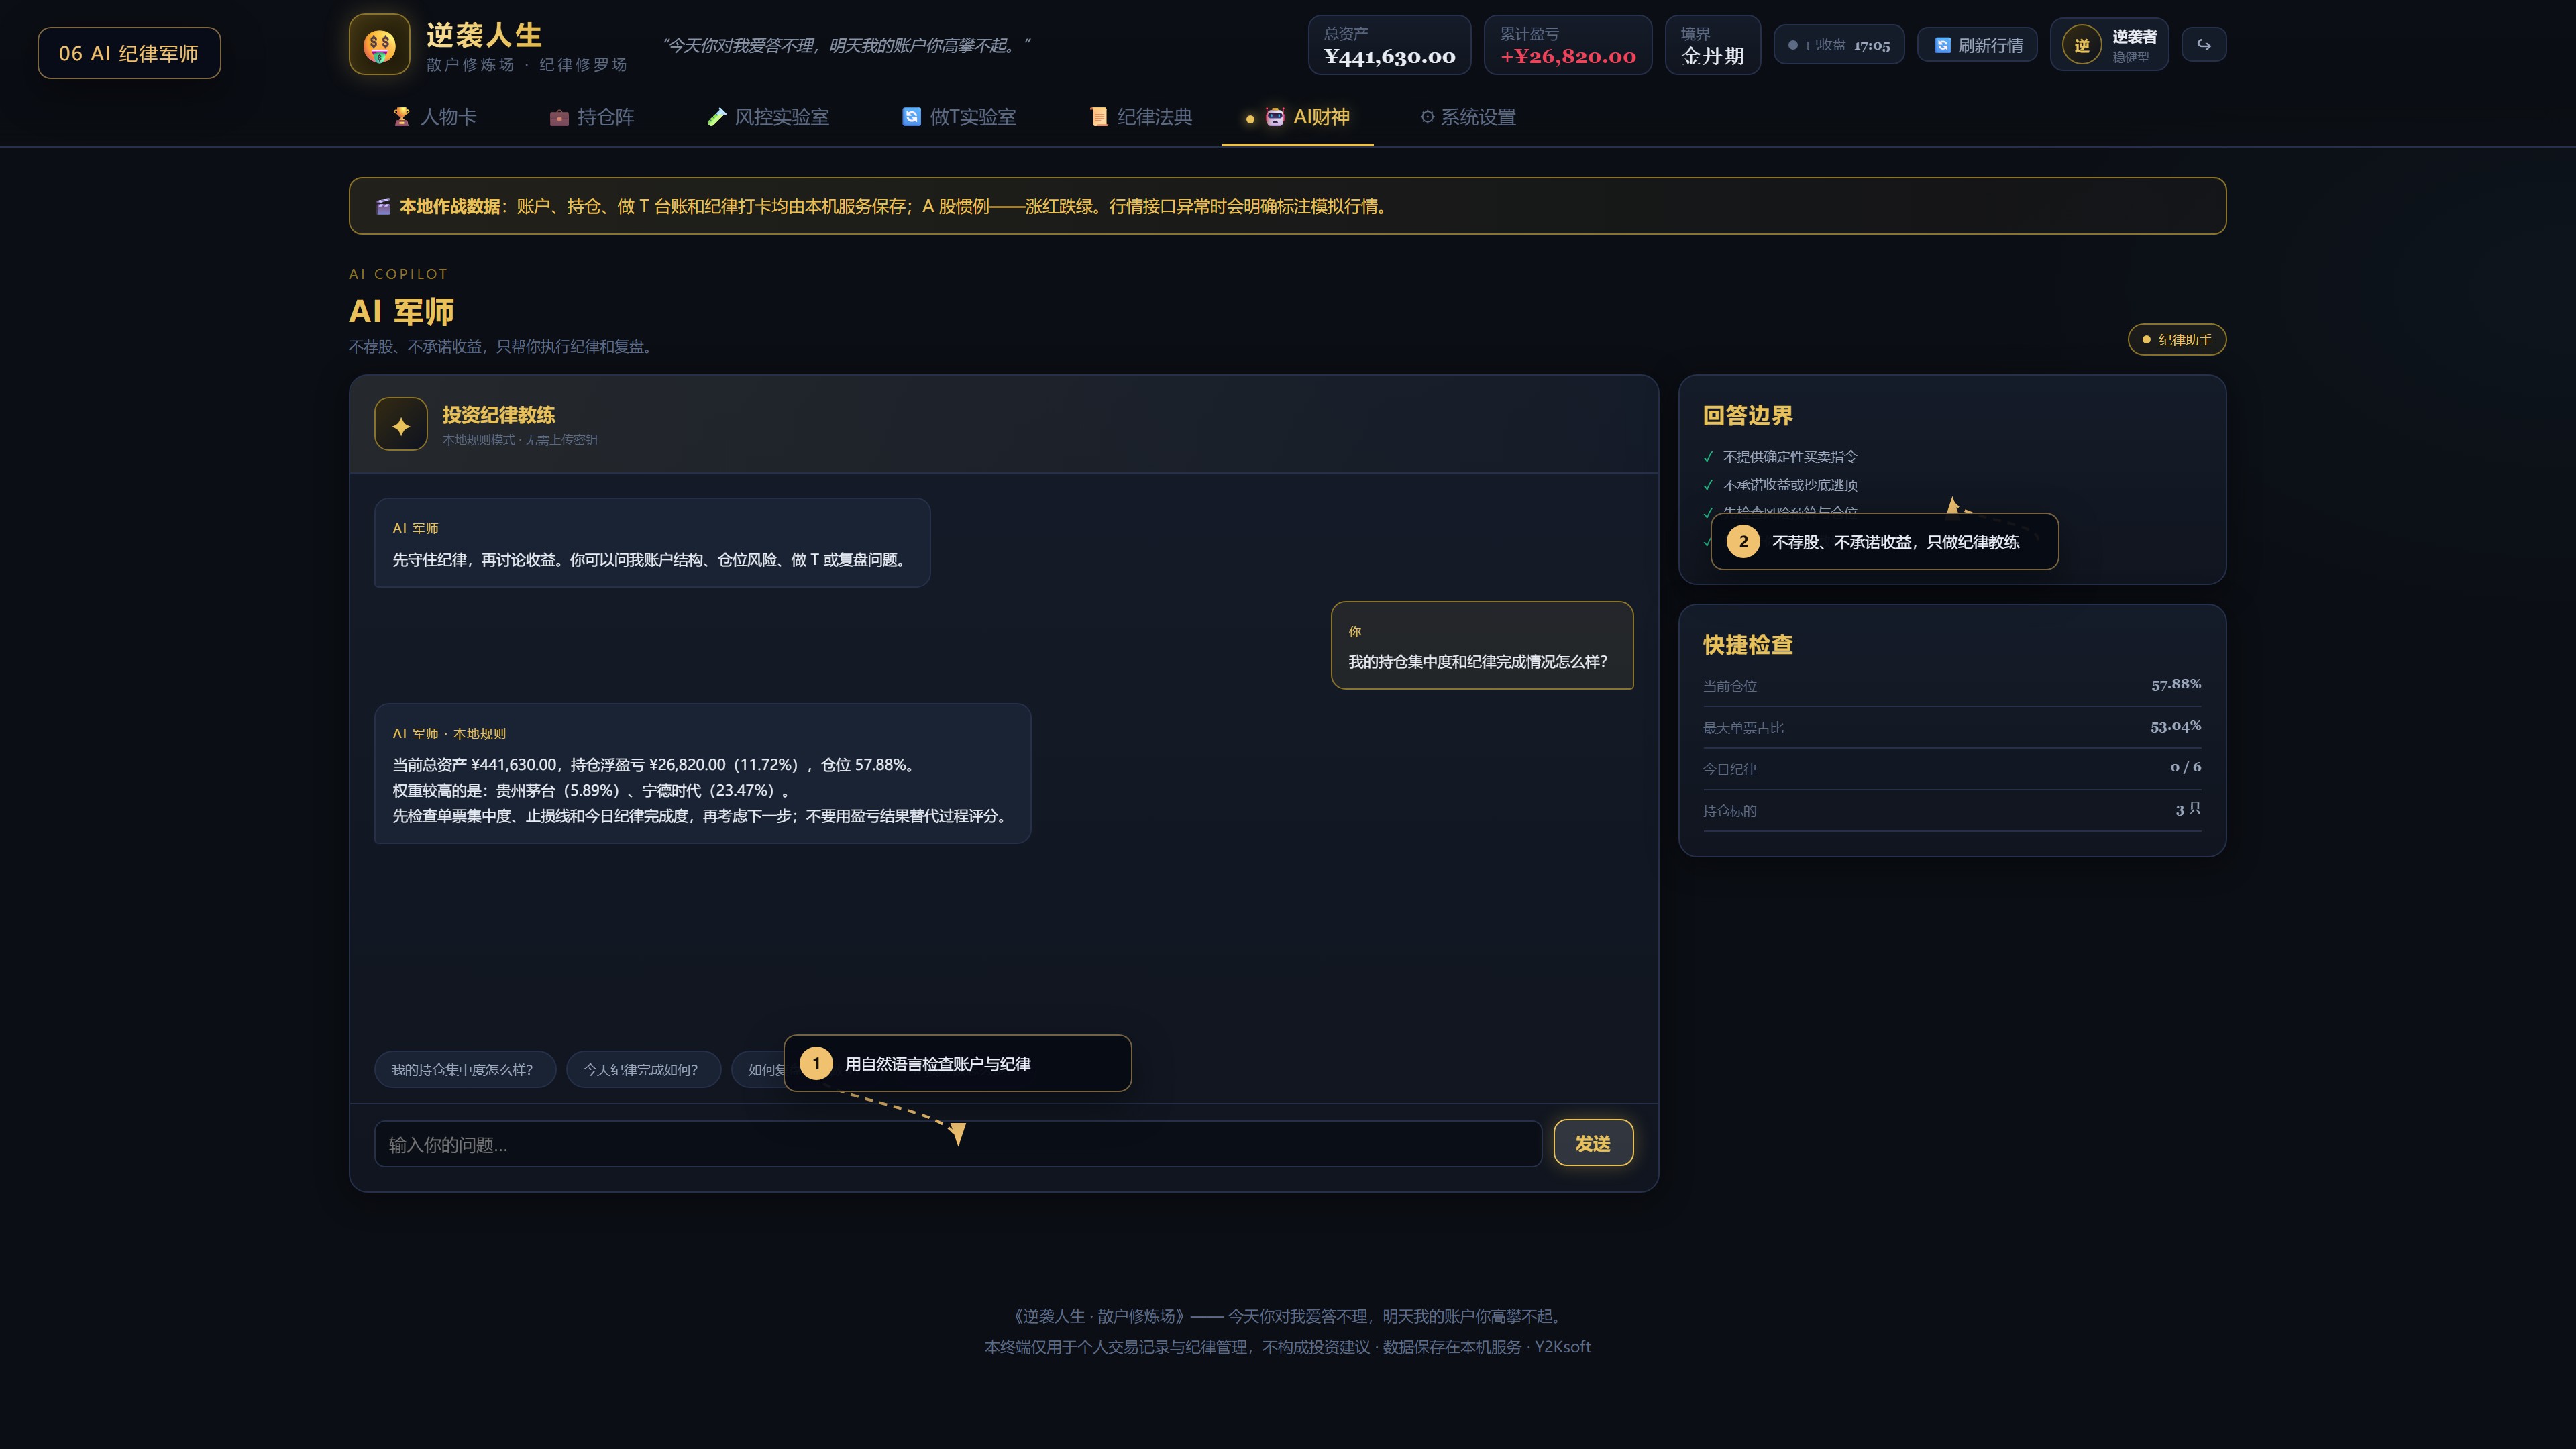
后端采用 FastAPI + SQLAlchemy + SQLite。交易剧本、持仓、净值快照、纪律打卡、做 T 台账和 AI 对话都有独立数据模型。密码使用 scrypt + 随机盐哈希,Bearer Token 使用 HMAC-SHA256 签名,行情请求在服务端完成,浏览器不接触第三方密钥。
新增风险能力后,接口包括:/api/risk-lab 返回五维评分与风险预警,/api/risk/sizing 计算仓位,/api/risk/stress-test 执行压力测试,/api/trade-plans 管理交易剧本,/api/review/daily 生成日终复盘。已有 SQLite 数据库通过启动迁移自动补充止损价字段,不需要手工清库。
测试从 8 项扩展到 12 项,覆盖风险雷达、仓位计算、压力测试、交易剧本决策闸门、AI 日终复盘以及原有登录、持仓、做 T、打卡、设置和导出。桌面端和 390px 手机端都已经完成端到端联调,没有横向溢出。
这套系统已经能作为个人投资纪律终端使用:记录持仓、计算做 T、检查风险、生成复盘。下一步可以继续增加条件单观察、策略版本对比、交易执行偏差归因、多人团队风控和券商数据导入,但所有扩展都应遵守同一条原则:先把风险说清楚,再谈收益。
如果只做一张好看的仪表盘,三天就能“像”别人。真正难的是:当用户想追高时,系统能不能冷静地说“不”。这才是我们这次想做的创新。
“逆袭人生 · 散户修炼场”不是另一个股票展示页。它是一个会算风险、会拦冲动、会逼你复盘的交易纪律操作系统。